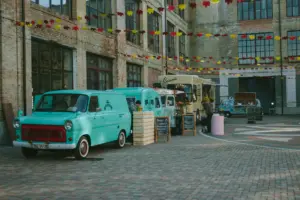


Een foodtruck starten is voor veel ondernemers een droom die werkelijkheid wordt, maar de aanschaf van een goed uitgeruste truck vraagt al snel een investering van tienduizenden euro’s. Niet iedereen heeft dat bedrag zomaar op de rekening staan. Gelukkig bestaan er verschillende manieren om je foodtruck te financieren, elk met eigen voor- en nadelen. In dit artikel zetten we de belangrijkste opties op een rij.
Eigen spaargeld inzetten
De meest voor de hand liggende optie is natuurlijk eigen kapitaal. Wie voldoende spaargeld heeft, vermijdt rente en blijft volledig baas over zijn zaak. Toch is het verstandig om niet al je buffer op te souperen: start altijd met een financiële reserve voor onvoorziene kosten, zoals herstellingen aan de truck of een trage opstartperiode.
Banklening voor starters
Veel starters kloppen aan bij de bank voor een klassieke investeringskredietlening. Banken kijken hierbij naar je businessplan, je financiële vooruitzichten en eventuele eigen inbreng. Een stevig onderbouwd plan met marktanalyse, doelgroep en prijszetting vergroot je kansen aanzienlijk. Let op de voorwaarden: looptijd, rentevoet en eventuele waarborgen kunnen sterk verschillen tussen banken.
Overheidssteun en starterskredieten
In België en Vlaanderen bestaan diverse steunmaatregelen voor startende ondernemers. Denk aan:
- Startersleningen via organisaties zoals PMV of het Participatiefonds Vlaanderen
- Subsidies voor duurzame investeringen, bijvoorbeeld bij een elektrische of hybride foodtruck
- Begeleiding en microkredieten via instanties die starters ondersteunen bij hun eerste stappen
Deze opties zijn vaak gunstiger qua rentevoet dan een traditionele lening, maar vragen wel een grondig dossier en geduld tijdens de aanvraagprocedure.
Leasing of renting van een foodtruck
Wie niet meteen een grote som wil lenen, kan kiezen voor leasing. Hierbij betaal je een maandelijks bedrag voor het gebruik van de truck, zonder dat je eigenaar wordt (operationele lease) of met de mogelijkheid om de truck na afloop over te nemen (financiële lease). Dit verlaagt de instapdrempel en houdt je cashflow gezonder, al betaal je op lange termijn vaak meer dan bij een directe aankoop.
Crowdfunding als alternatief
Steeds meer foodtruckondernemers kiezen voor crowdfunding. Via platformen kun je je concept voorstellen aan het grote publiek en zo kapitaal ophalen in ruil voor beloningen, zoals gratis maaltijden of een vermelding op de truck. Dit is niet alleen een financieringsbron, maar meteen ook een manier om naamsbekendheid op te bouwen nog vóór je opent.
Investeerders en familieleningen
Een lening bij familie of vrienden kan een laagdrempelige oplossing zijn, al is het aan te raden om duidelijke afspraken op papier te zetten om latere conflicten te vermijden. Ook business angels of lokale investeerders kunnen interessant zijn als je bereid bent een deel van je zeggenschap of winst af te staan in ruil voor kapitaal en expertise.
Tweedehands foodtruck als besparing
Tot slot kan de keuze voor een tweedehands foodtruck de financieringsnood sterk verminderen. Een grondige technische controle vooraf is dan wel essentieel om verborgen gebreken te vermijden.
Welke optie past bij jou?
De juiste financieringsvorm hangt af van je eigen situatie: hoeveel eigen inbreng je hebt, hoe snel je wilt starten en hoeveel risico je wilt nemen. Vaak is een combinatie van opties, zoals eigen inbreng aangevuld met een starterslening, de meest realistische weg naar jouw eigen foodtruck.
Foto: Vladyslav Dukhin via Pexels